El dinero parece estar en nuestras manos, pero cada vez depende más de sistemas que escapan a nuestro control. Durante siglos, el dinero ha cambiado de forma, desde las monedas físicas hasta los apuntes bancarios y los pagos electrónicos. Hoy, la tecnología financiera está acelerando esa transformación mediante las criptomonedas, las plataformas de pago digital y los proyectos de monedas digitales impulsados por los bancos centrales. Ya no hablamos únicamente de cómo pagamos, sino de quién administra las infraestructuras que hacen posible el dinero y bajo qué reglas funcionan.
Esta evolución plantea preguntas que afectan directamente a nuestra vida cotidiana: ¿qué ocurre con nuestra privacidad cuando cada pago deja un registro digital?, ¿qué capacidad de decisión conservamos sobre nuestro propio dinero?, ¿qué diferencias existen entre una criptomoneda descentralizada y una moneda digital emitida por un banco central? Comprender estas cuestiones exige ir más allá de las promesas de innovación y examinar tanto las posibilidades tecnológicas como sus implicaciones económicas, sociales y personales. Porque entender cómo funciona el dinero también significa comprender quién puede influir en nuestras decisiones financieras.
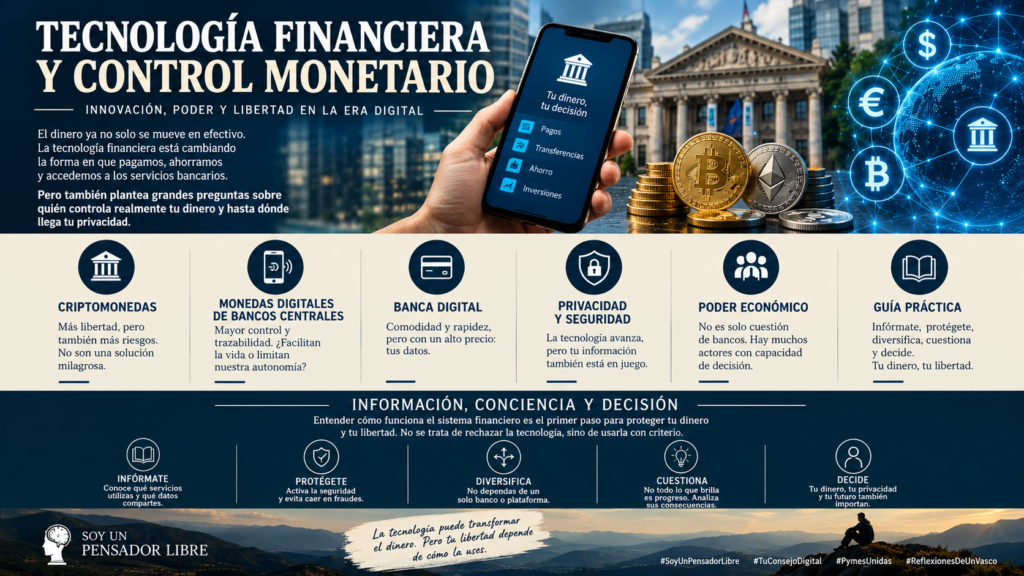
TECNOLOGÍA FINANCIERA Y CONTROL MONETARIO
DINERO DIGITAL: QUIÉN LO CONTROLA
El dinero sigue siendo nuestro medio habitual para comprar, ahorrar y pagar deudas, pero la forma de utilizarlo está cambiando. Cuando pagamos con tarjeta, utilizamos una aplicación bancaria o realizamos una transferencia, dependemos de sistemas tecnológicos que registran y procesan las operaciones. Tener dinero en una cuenta no equivale a controlar todos los mecanismos que permiten utilizarlo. Nuestra capacidad para acceder a él depende también de las entidades, las plataformas y las infraestructuras que gestionan cada transacción.
En el sistema bancario tradicional, los bancos comerciales administran las cuentas de sus clientes y ejecutan operaciones dentro de un marco regulado. Los bancos centrales, por su parte, influyen en las condiciones monetarias mediante sus instrumentos de política monetaria y desempeñan funciones relacionadas con la emisión de dinero. Esta distinción importa porque no todas las instituciones que intervienen en el dinero tienen las mismas competencias ni ejercen el mismo tipo de control. Confundirlas conduce a interpretaciones equivocadas sobre quién toma las decisiones y quién responde ante los problemas.
La digitalización añade otra dimensión: el control de las infraestructuras. Una entidad puede bloquear temporalmente una operación por motivos de seguridad o cumplimiento normativo, mientras que una interrupción técnica puede impedir el acceso a determinados servicios. Estas situaciones no significan necesariamente que el dinero haya desaparecido, pero sí pueden limitar su disponibilidad inmediata. Conviene distinguir entre ser propietario de un saldo, poder acceder a él y tener libertad efectiva para utilizarlo.
Un error habitual consiste en creer que pagar digitalmente es siempre más cómodo y, por tanto, necesariamente mejor. La comodidad puede ocultar dependencias: necesitamos dispositivos, conexiones, credenciales y proveedores capaces de mantener sus servicios. Tampoco sería correcto concluir que todo registro financiero constituye vigilancia ilegítima, pues existen controles destinados a prevenir fraudes y delitos. La cuestión es examinar qué información se recopila, quién puede consultarla y con qué garantías. Comprender quién controla cada parte del sistema monetario es el primer paso para evaluar sus ventajas, sus límites y sus efectos sobre nuestra autonomía financiera.
CRIPTOMONEDAS FRENTE AL SISTEMA BANCARIO
Las criptomonedas surgieron como una alternativa a determinadas formas de intermediación financiera, aunque su funcionamiento y sus objetivos varían según el proyecto. Bitcoin, por ejemplo, permite transferir valor mediante una red descentralizada sin que un banco tenga que autorizar cada operación. La diferencia principal está en quién valida las transacciones, quién administra la infraestructura y qué mecanismos existen para modificar las reglas del sistema. Esto no significa que las criptomonedas eliminen cualquier forma de intermediación o dependencia.
En el sistema bancario tradicional, las entidades gestionan las cuentas, procesan pagos y aplican los controles previstos por la normativa. En muchas redes de criptomonedas, las transacciones se registran en una cadena de bloques y se validan mediante las reglas del protocolo. Sin embargo, comprar criptomonedas a través de una plataforma centralizada introduce de nuevo a un intermediario. Si el usuario no controla sus claves privadas, puede depender de un tercero para acceder a sus activos, con los riesgos que eso implica ante bloqueos, insolvencias o incidentes de seguridad.
También conviene distinguir entre descentralización y anonimato. Algunas criptomonedas permiten operar sin revelar directamente la identidad en cada transacción, pero sus registros pueden ser públicos y analizarse para relacionar movimientos y direcciones. Además, los servicios de compraventa pueden exigir la identificación de sus clientes. Por tanto, utilizar criptomonedas no garantiza por sí mismo la privacidad financiera. Creer que cualquier operación resulta invisible puede llevar a decisiones imprudentes y a una falsa sensación de seguridad.
Otro error frecuente es presentar las criptomonedas como una alternativa siempre más libre, estable o segura que el dinero bancario. Su cotización puede experimentar variaciones pronunciadas, las operaciones confirmadas suelen ser difíciles de revertir y la pérdida de las claves puede impedir recuperar los fondos. A ello se añaden los fraudes y los riesgos propios de determinadas plataformas. El sistema bancario también tiene limitaciones y riesgos, pero dispone de mecanismos de reclamación y protección que no siempre tienen un equivalente directo en el ámbito cripto. Comparar ambos modelos exige valorar quién controla los activos, qué riesgos se asumen y qué protección existe cuando algo falla, en lugar de confundir innovación tecnológica con garantía de libertad.
MONEDAS DIGITALES DE BANCOS CENTRALES
Los bancos centrales también estudian cómo adaptar el dinero a una economía cada vez más digital. Una de las propuestas es la moneda digital de banco central, conocida como CBDC por sus siglas en inglés. A diferencia de las criptomonedas privadas, sería una forma digital de dinero emitida directamente por el banco central correspondiente. No debe confundirse con el saldo que ya tenemos en una cuenta bancaria, porque este representa normalmente un derecho frente a un banco comercial, mientras que una CBDC sería un pasivo del banco central. Su diseño concreto dependería de las decisiones adoptadas en cada jurisdicción.
Estas monedas podrían facilitar determinados pagos digitales y ofrecer una alternativa pública a los medios de pago privados. Sin embargo, sus características dependerían de cómo se diseñaran: podrían contemplar distintos niveles de privacidad, límites de tenencia, intermediarios o condiciones de acceso. No existe un único modelo universal. Por eso, afirmar que todas las monedas digitales de bancos centrales permitirían vigilar cada compra o, por el contrario, garantizarían el anonimato sería simplificar una cuestión que todavía depende de decisiones técnicas, jurídicas y políticas.
El debate adquiere especial relevancia cuando se examina la relación entre dinero y poder. Un sistema digital puede generar registros y permitir controles que no funcionan de la misma manera con el efectivo. La capacidad técnica para registrar operaciones no implica automáticamente que las autoridades puedan consultar libremente todos los pagos, pues eso dependería de las normas aplicables, de la arquitectura del sistema y de las garantías de privacidad. Aun así, resulta razonable exigir explicaciones claras sobre quién accedería a los datos, en qué circunstancias y con qué mecanismos de supervisión.
Un error frecuente consiste en dar por hecho que una CBDC sustituirá necesariamente al efectivo o que permitirá programar cualquier gasto de los ciudadanos. Ninguna de esas conclusiones puede aplicarse de forma general sin conocer el diseño y el marco legal de cada proyecto. La evaluación debe centrarse en cuestiones verificables: si se mantiene la posibilidad de pagar en efectivo, qué datos se conservan, qué límites existen para el acceso a ellos y qué recursos tendría el ciudadano ante un uso indebido. La confianza en una moneda digital pública no debería descansar únicamente en las promesas de sus promotores, sino también en garantías comprobables y mecanismos efectivos de rendición de cuentas.
PRIVACIDAD FINANCIERA Y VIGILANCIA ECONÓMICA
Cada pago digital deja información que puede revelar más de lo que parece a simple vista. Una compra con tarjeta, una transferencia o una operación realizada mediante una aplicación puede generar registros sobre el importe, la fecha, el destinatario y otros datos asociados. Según el servicio utilizado, también pueden recopilarse datos adicionales. La información financiera permite reconstruir aspectos de la vida cotidiana, desde los hábitos de consumo hasta determinadas relaciones económicas. El alcance de esa información depende del sistema empleado y de quién tenga acceso a los registros.
La existencia de estos datos no significa que cualquier empresa o administración pueda consultarlos sin restricciones. Los accesos están sujetos a condiciones contractuales y, según el caso, a obligaciones legales y garantías de protección de datos. Las entidades financieras también necesitan tratar cierta información para prestar sus servicios, prevenir el fraude y cumplir sus obligaciones. El problema aparece cuando el usuario desconoce qué se recoge, cuánto tiempo se conserva o con quién se comparte. La privacidad no exige eliminar todos los controles, sino impedir que la recopilación de información se convierta en una práctica desproporcionada o injustificada.
La concentración de datos financieros plantea riesgos adicionales. Una filtración, un acceso indebido o un uso distinto del previsto puede exponer información sensible y perjudicar al titular. Además, la dependencia de plataformas digitales puede dificultar que una persona comprenda qué decisiones se toman a partir de sus operaciones. No es necesario imaginar un sistema de vigilancia absoluta para identificar estos riesgos: basta con analizar las capacidades reales de recopilación, almacenamiento y tratamiento de datos que ya existen en los servicios financieros.
También es un error considerar que el efectivo garantiza una privacidad absoluta o que cualquier pago digital supone una intromisión ilegítima. El efectivo puede ofrecer mayor discreción en determinadas transacciones, mientras que los pagos electrónicos aportan trazabilidad y facilitan la detección de algunas irregularidades. La cuestión práctica consiste en elegir los medios de pago con conocimiento de sus características y revisar los permisos, las condiciones y las medidas de seguridad de los servicios utilizados. Una sociedad libre necesita que la prevención del fraude y la protección de la intimidad puedan coexistir sin que una se utilice como excusa para vaciar de contenido la otra.
EL DINERO COMO HERRAMIENTA DE PODER
El dinero no sirve únicamente para intercambiar bienes y servicios; también refleja relaciones de poder. Quien puede influir en su emisión, en las condiciones del crédito o en el acceso a los sistemas de pago dispone de instrumentos capaces de afectar a la economía y a la vida cotidiana. Los bancos centrales toman decisiones que influyen en las condiciones monetarias, mientras que las entidades financieras deciden sobre la concesión de crédito conforme a sus criterios y obligaciones. El poder monetario no está concentrado en una sola institución, sino repartido entre actores con funciones, intereses y responsabilidades diferentes.
La política monetaria puede influir en el coste de los préstamos, el ahorro y la actividad económica. Por ejemplo, una subida de los tipos de interés puede encarecer determinadas hipotecas y créditos, mientras que una bajada puede abaratar la financiación, aunque sus efectos dependen de las condiciones económicas. Estas decisiones persiguen objetivos de política monetaria, pero sus consecuencias no afectan por igual a todos los ciudadanos. Quien tiene deudas variables puede experimentar un impacto distinto al de quien dispone de ahorros o no necesita financiación. Las decisiones monetarias tienen efectos concretos sobre la distribución de costes y oportunidades, incluso cuando se adoptan con objetivos económicos generales.
La digitalización introduce otras formas de influencia. Los bancos, las plataformas de pago y los proveedores tecnológicos controlan infraestructuras necesarias para realizar numerosas operaciones. Sus decisiones sobre seguridad, acceso y funcionamiento pueden condicionar la actividad de particulares y empresas. Eso no significa que cada bloqueo responda a una intención política ni que exista un plan coordinado para controlar a la población. Significa que la concentración de servicios esenciales merece supervisión, transparencia y vías de reclamación eficaces.
Un error habitual consiste en atribuir todo el poder monetario a los bancos centrales o, en el extremo contrario, pensar que las criptomonedas eliminan cualquier dependencia. Los bancos comerciales, los reguladores, las plataformas y los propios protocolos intervienen de maneras distintas. Comprender quién decide, con qué autoridad y bajo qué controles permite distinguir la gestión legítima del dinero de los posibles abusos de poder. La cuestión no es desconfiar de cualquier institución por sistema, sino evitar que su importancia económica la convierta en un actor ajeno a la rendición de cuentas.
RIESGOS, DEPENDENCIAS Y PÉRDIDA DE AUTONOMÍA
La digitalización financiera ofrece rapidez y comodidad, pero también crea dependencias que conviene conocer antes de confiar en ella sin reservas. Si una persona concentra sus operaciones en una sola entidad bancaria, utiliza exclusivamente pagos electrónicos o mantiene todos sus criptoactivos en una plataforma, cualquier incidencia puede limitar su capacidad de acceder al dinero. La comodidad de un sistema no elimina los riesgos derivados de depender de él. Los fallos técnicos, los bloqueos de seguridad, los problemas de conexión y las dificultades de una entidad pueden afectar al acceso a los fondos, aunque sus consecuencias dependerán de cada situación.
En el ámbito de las criptomonedas, los riesgos adoptan otras formas. La pérdida de las claves privadas puede impedir recuperar los activos, mientras que los errores al enviar una transacción pueden resultar difíciles de corregir. También existen proyectos fraudulentos, plataformas insolventes y fluctuaciones de precio capaces de provocar pérdidas importantes. En el sistema bancario, por su parte, hay riesgos relacionados con el fraude, la suplantación de identidad y el acceso indebido a las cuentas. Ningún sistema financiero está libre de riesgos, pero estos no son iguales ni cuentan siempre con los mismos mecanismos de protección.
La dependencia también puede ser económica. El uso de servicios digitales exige, en ocasiones, disponer de un dispositivo compatible, conexión a internet y conocimientos suficientes para gestionar operaciones con seguridad. Las personas con dificultades tecnológicas pueden encontrar obstáculos adicionales para realizar gestiones básicas. Si desaparecen alternativas accesibles, una innovación diseñada para facilitar los pagos puede terminar creando nuevas barreras. Por eso, la accesibilidad y la continuidad de los servicios deben formar parte del debate sobre la modernización financiera.
Para reducir estos riesgos, conviene evitar la concentración innecesaria de recursos en un único proveedor, utilizar mecanismos de autenticación seguros y desconfiar de las promesas de rentabilidad garantizada. En el caso de los criptoactivos, también es importante comprender quién custodia las claves y qué consecuencias tiene perderlas. Mantener alternativas de pago legales y accesibles puede ayudar a afrontar determinadas interrupciones. Proteger la autonomía financiera exige conocer las dependencias que asumimos y conservar capacidad de respuesta cuando la tecnología falla, una entidad impone restricciones o un servicio deja de estar disponible.
CÓMO PROTEGER LA LIBERTAD FINANCIERA
La libertad financiera no consiste únicamente en disponer de dinero, sino también en comprender cómo funciona, qué condiciones limitan su uso y qué alternativas tenemos a nuestro alcance. Para tomar decisiones informadas, conviene distinguir entre el dinero depositado en una entidad bancaria, el efectivo y los criptoactivos, porque cada opción presenta características, riesgos y mecanismos de protección diferentes. La primera defensa frente a la dependencia financiera es el conocimiento. Antes de contratar un servicio o invertir en un activo digital, es necesario entender qué se está adquiriendo, quién lo administra y qué ocurre si surgen problemas.
En la práctica, resulta aconsejable revisar las condiciones de las cuentas, las comisiones, los procedimientos de reclamación y las medidas de seguridad de las entidades utilizadas. También conviene mantener actualizados los sistemas de protección de los dispositivos, activar la autenticación multifactor cuando esté disponible y desconfiar de mensajes que soliciten contraseñas, códigos o transferencias urgentes. En el ámbito de las criptomonedas, hay que comprobar la fiabilidad del proveedor, entender las diferencias entre custodia propia y custodia externa y asumir que las operaciones pueden ser irreversibles. No invertir dinero que uno no puede permitirse perder es una precaución especialmente importante cuando se trata de activos muy volátiles.
Otra medida útil consiste en evitar una dependencia innecesaria de un único medio de pago. Mantener una pequeña cantidad de efectivo para determinadas contingencias, cuando resulte viable, puede ayudar ante fallos técnicos o interrupciones del servicio. Del mismo modo, disponer de alternativas bancarias puede reducir la dependencia de una sola entidad, aunque repartir el dinero no elimina todos los riesgos ni garantiza una protección absoluta. Las decisiones deben adaptarse a la situación económica de cada persona, sin asumir que una solución es adecuada para todos.
Por último, la libertad financiera también depende de las reglas que organizan el sistema. Los ciudadanos pueden exigir transparencia sobre el tratamiento de sus datos, garantías frente a decisiones arbitrarias y vías de reclamación accesibles. La innovación tecnológica debe evaluarse por lo que permite hacer, pero también por las dependencias y restricciones que puede introducir. Proteger nuestra autonomía no exige rechazar la tecnología ni aceptar sin reservas cualquier novedad: exige comprenderla, utilizarla con criterio y defender que el acceso al dinero se gestione con reglas claras y garantías efectivas.
REFLEXIÓN FINAL: INNOVAR SIN RENUNCIAR A LA AUTONOMÍA
La transformación digital del dinero está cambiando nuestra relación con el ahorro, los pagos y las instituciones financieras. Las criptomonedas, la banca electrónica y las monedas digitales de los bancos centrales responden a modelos distintos, con ventajas, limitaciones y riesgos propios. Comprender esas diferencias permite evitar tanto el rechazo automático de cualquier innovación como la aceptación ingenua de todas sus promesas. La tecnología financiera debe evaluarse por sus resultados, sus garantías y sus efectos sobre la libertad individual.
En la práctica, cada ciudadano puede empezar por revisar dónde mantiene su dinero, qué información comparte, de qué servicios depende y qué protección tendría ante una incidencia. Conocer las condiciones de las entidades, utilizar medidas de seguridad adecuadas y conservar alternativas razonables son decisiones que ayudan a reducir vulnerabilidades. Al mismo tiempo, las instituciones deben ofrecer transparencia, protección de datos y mecanismos de reclamación eficaces.
El debate de fondo va más allá de elegir entre efectivo, bancos o criptomonedas. Se trata de determinar qué capacidad de decisión conservamos sobre nuestro propio dinero y qué límites deben respetar quienes administran los sistemas financieros. La innovación puede facilitar nuestra vida, pero su valor no debería medirse únicamente por la rapidez de las operaciones o la comodidad de las aplicaciones. También debe medirse por la libertad que permite conservar a quienes las utilizan.
La opinión de SOY UN PENSADOR LIBRE
Yo no me fío de quienes presentan cada avance tecnológico como una mejora indiscutible para el ciudadano. He aprendido a desconfiar de las promesas que hablan de comodidad mientras dejan en segundo plano quién controla el sistema, quién conserva los datos y quién tiene capacidad para cerrar una puerta cuando considera que debe hacerlo. Cuando necesito autorización de terceros para utilizar mi propio dinero, mi libertad depende, en parte, de la voluntad de esos terceros. Y no pienso confundir esa dependencia con progreso por mucho que me la vendan envuelta en innovación, seguridad o modernización.
Me preocupa tanto el poder de las instituciones financieras tradicionales como el de las nuevas plataformas tecnológicas. No necesito creer en conspiraciones para reconocer que concentrar información, infraestructuras y capacidad de decisión en pocas manos genera riesgos reales. Tampoco considero que las criptomonedas sean una solución milagrosa: cambiar la confianza en un banco por la confianza ciega en una plataforma, un código o un promotor de inversiones puede ser simplemente cambiar de amo. Rechazo que se utilice el miedo al fraude para justificar cualquier vigilancia y rechazo igualmente que se utilice la palabra libertad para vender productos financieros que muchos ni siquiera comprenden. Exijo explicaciones, límites y responsabilidades, no propaganda.
Desde Soy Un Pensador Libre, defiendo el derecho a cuestionar cualquier sistema sin tener que pedir permiso a quienes se benefician de él. No me importa quién impulse una medida, qué institución la respalde ni cuántas veces se repita que es por nuestro bien: quiero conocer sus consecuencias y decidir por mí mismo. Mi dinero no es una concesión moral del poder, mi privacidad no es un privilegio y mi libertad no debería depender de aceptar condiciones que nadie me explica con claridad. No voy a aplaudir cada novedad por miedo a parecer contrario al progreso, ni voy a rechazarla por principio. Voy a examinarla, cuestionarla y señalar sus abusos cuando corresponda. Porque cuando dejamos de hacer preguntas sobre quién controla nuestro dinero, otros empiezan a decidir cuánto control estamos dispuestos a entregar. Y recuperar lo cedido puede resultar mucho más difícil que entregarlo.
Crítico, riguroso y libre. Aquí no se aceptan verdades impuestas ni filtros oficiales. Pensar es resistir. Sigue leyendo, cuestiona todo y construye tu propia visión, sin ideologías ni censura. Bienvenido a «Soy un pensador libre»
Transparencia sobre el uso de inteligencia artificial: Este contenido ha sido elaborado con apoyo de herramientas de inteligencia artificial. Los textos, imágenes e infografías generados o asistidos mediante estas herramientas han sido revisados, editados y validados antes de su publicación por «Soy Un Pensador Libre», manteniéndose la responsabilidad editorial sobre el contenido final.